

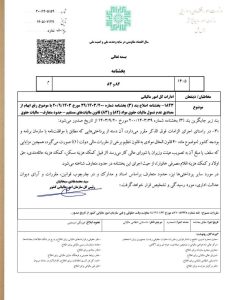
سازمان امور مالیاتی کشور با صدور بخشنامه شماره ۲۰۰/۱۴۰۵/۵۹ مورخ ۲۷ مهر ۱۴۰۵، بند ۳ بخشنامه مربوط به مصادیق عدم شمول مالیات حقوق را اصلاح و معیار تشخیص «حدود متعارف» برخی پرداختهای رفاهی کارکنان را مشخص کرد.
به گزارش هوفر ایجنت، این اصلاحیه جایگزین بند ۳ بخشنامه شماره ۲۰۰/۱۴۰۳/۳۹ مورخ ۲۰ آذر ۱۴۰۳ شده است و به موضوع مالیات حقوق موضوع مواد ۸۲ و ۸۳ قانون مالیاتهای مستقیم مربوط میشود.
کدام پرداختها در حدود متعارف شناخته میشوند؟
بر اساس بخشنامه، پرداختهایی که مطابق موافقتنامه با سازمان برنامه و بودجه کشور، موضوع ماده ۴۰ قانون الحاق برخی مواد به قانون تنظیم بخشی از مقررات مالی دولت (۱)، صورت میگیرند، از حیث اجرای این بخشنامه در حدود متعارف شناخته میشوند.
همچنین مزایایی که سقف یا مبلغ آنها به تصویب هیئت وزیران یا شورای عالی کار میرسد، در همین چارچوب قرار میگیرند؛ از جمله:
- کمکهزینه مسکن
- کمکهزینه عائلهمندی
- حق اولاد
- کمکهزینه اقلام مصرفی خانوار
وضعیت سایر پرداختهای رفاهی چگونه بررسی میشود؟
طبق بخشنامه، حدود متعارف سایر پرداختها بر اساس اسناد و مدارک و در چارچوب قوانین، مقررات و آرای دیوان عدالت اداری، مورد رسیدگی و تشخیص قرار میگیرد.
بنابراین، صرف درج عنوان «مزایای رفاهی» برای یک پرداخت، بهتنهایی به معنای عدم شمول مالیات حقوق نیست و مستندات و مبنای قانونی آن نیز اهمیت دارد.
آیا همه مبالغ پرداختی بابت مزایای رفاهی از مالیات خارجاند؟
این بخشنامه حکم یکسان و بدون سقفی برای تمام پرداختهای رفاهی تعیین نکرده است. درباره مزایای دارای سقف یا مبلغ مصوب، همان مصوبات مبنای تشخیص حدود متعارف هستند؛ سایر پرداختها نیز باید با توجه به مدارک و مقررات مربوط بررسی شوند.
زمان اجرای اصلاحیه
در بخشنامه تصریح شده است که بند جایگزین از تاریخ صدور بخشنامه شماره ۲۰۰/۱۴۰۳/۳۹، یعنی ۲۰ آذر ۱۴۰۳، اعمال میشود.
واحدهای مالی و مسئولان حقوق و دستمزد باید هنگام بررسی پرداختهای رفاهی، مصوبات مربوط به مبلغ یا سقف پرداخت و اسناد پشتیبان را در نظر بگیرند.
منبع: تصویر بخشنامه شماره ۲۰۰/۱۴۰۵/۵۹ مورخ ۲۷ مهر ۱۴۰۵ سازمان امور مالیاتی کشور.